




Франция, одна из ведущих экономических держав Европы, столкнулась с серьёзным финансовым давлением, вызванным растущим государственным долгом, бюджетным дефицитом, политической нестабильностью и массовыми социальными протестами. В период президентства Эмманюэля Макрона проблемы устойчивости государственных финансов ещё больше обострились. Неспособность Парижа справиться с экономическими проблемами, накапливавшимися на протяжении многих лет, уже перестаёт быть исключительно внутренним вопросом Франции и превращается в фактор риска для финансовой стабильности всей еврозоны.
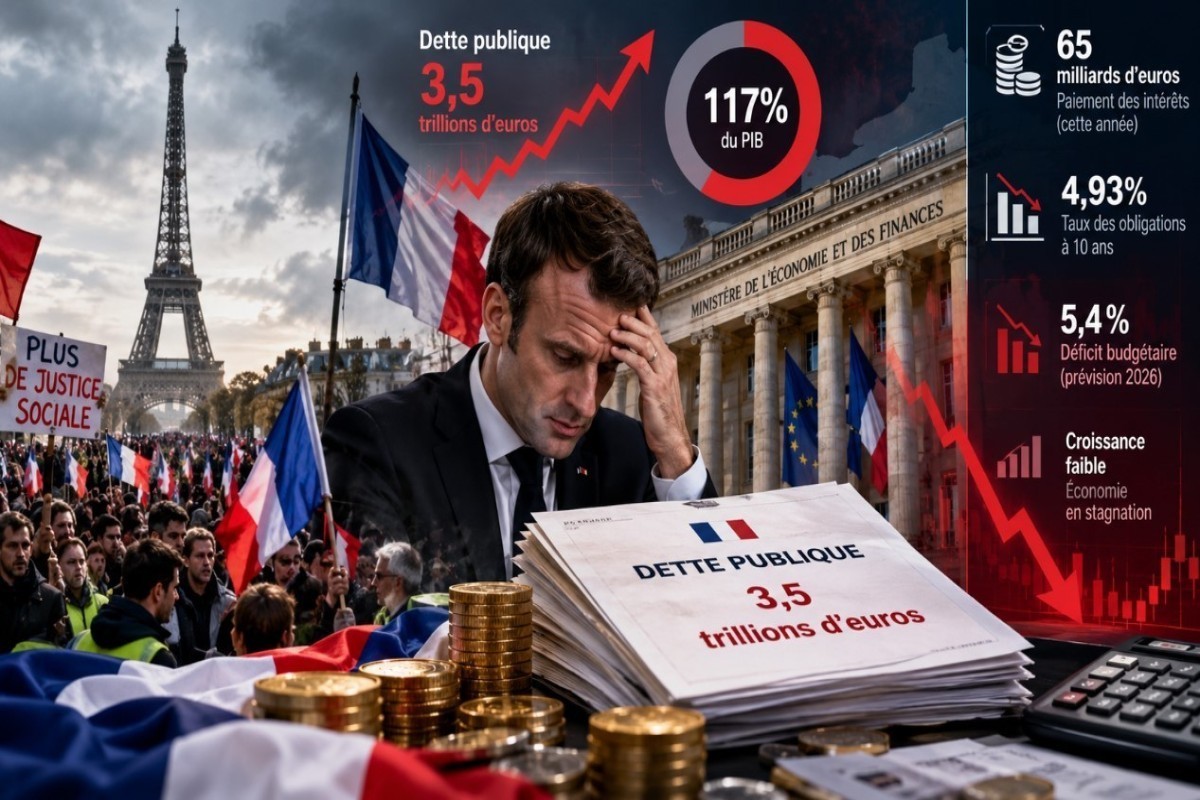
Согласно данным Национального института статистики и экономических исследований Франции (INSEE), опубликованным 29 сентября, по итогам второго квартала 2026 года государственный долг страны достиг 3 трлн 595,5 млрд евро. Это соответствует 119% валового внутреннего продукта. Увеличение долга на 59,6 млрд евро всего за три месяца свидетельствует о сохранении структурных проблем в системе государственных финансов.
Однако наиболее серьёзная сторона проблемы заключается не только в росте задолженности, но и в постоянном удорожании её обслуживания. Правительство Франции вынуждено вновь прибегать к заимствованиям для погашения прежних долгов и покрытия бюджетного дефицита. В результате государственные финансы оказываются во всё большей зависимости от процентных ставок на международных рынках капитала.

Доверие инвесторов ослабевает, стоимость заимствований растёт
Одним из ключевых показателей перехода финансовых проблем Франции в опасную стадию является резкий рост доходности государственных облигаций. 19 октября доходность 10-летних государственных облигаций Франции приблизилась к отметке 4,9%. Это один из самых высоких показателей более чем за два десятилетия.
Увеличение разницы в доходности между французскими и аналогичными немецкими облигациями также свидетельствует о том, что инвесторы требуют более высокой премии за риск при вложениях во французский государственный долг. Иными словами, Франции теперь приходится платить больше за привлечение займов.
Вместе с тем было бы неправильно утверждать, что международные инвесторы полностью покидают французский рынок. Страна по-прежнему сохраняет возможности размещать облигации и привлекать финансирование. Однако главная проблема заключается не столько в доступности заёмных средств, сколько в их стоимости.
Сохранение высоких процентных ставок удорожает рефинансирование ранее привлечённых, более дешёвых кредитов. Это, в свою очередь, может ограничить возможности финансирования образования, здравоохранения, инфраструктуры и социальной защиты в будущих бюджетах.
Тяжёлые последствия нарушения бюджетной дисциплины
Ещё одним фактором, осложняющим финансовое положение Франции, является хронический бюджетный дефицит. Хотя фискальные правила Европейского союза предусматривают, что дефицит государственного бюджета не должен превышать 3% ВВП, во Франции этот показатель на 2026 год оценивается на уровне 5,4%.
Правительство планирует сократить дефицит до 5% в 2027 году, для чего намерено реализовать меры экономии на десятки миллиардов евро. Однако сокращение расходов и изменения в налоговой политике сталкиваются с серьёзным политическим сопротивлением.
О долгосрочном характере проблемы свидетельствуют и решения предыдущих правительств. Ещё в апреле 2025 года сообщалось, что для сокращения бюджетного дефицита французскому правительству потребуется сэкономить до 40 млрд евро.
Однако последующее ухудшение финансовых показателей продемонстрировало, что решить проблему исключительно разовыми сокращениями расходов невозможно. Без одновременного изменения структуры государственных расходов, стимулирования экономического роста и обеспечения устойчивости налоговых поступлений ослабить долговое давление представляется затруднительным.
Социальные протесты ещё больше усугубляют финансовый кризис
Экономические проблемы Франции уже сопровождаются недовольством широких слоёв населения. Рост стоимости жизни, проблемы с финансированием социальных услуг и политика бюджетной экономии входят в число основных причин уличных протестов.
В различных городах страны произошли серьёзные столкновения между демонстрантами и полицией. В Париже против протестующих применялись водомёты и слезоточивый газ, а в Лионе и Марселе были зафиксированы разрушения.

18 октября ситуация ещё больше обострилась. В ходе массовых акций число задержанных превысило 2 тысячи человек. Происходящее негативно сказалось не только на общественной безопасности, но и на деловой активности и инвестиционном климате.
В этом процессе возникает серьёзное противоречие: правительство пытается ограничить расходы ради сокращения бюджетного дефицита, тогда как население выступает против ослабления социальной защиты. Расширение протестов затрудняет принятие финансовых реформ, а затягивание реформ, в свою очередь, усиливает обеспокоенность инвесторов.
Макрон перед сложным выбором
В преддверии президентских выборов 2027 года разногласия по вопросам экономической политики во Франции становятся всё острее. Споры вокруг пенсионной системы, расходов государственного сектора и налоговой политики осложняют принятие бюджетных решений.
Основная проблема заключается в том, что стоящие перед правительством задачи могут приводить к противоречивым последствиям. Жёсткие меры экономии способны усилить социальное недовольство, тогда как их откладывание несёт риск дальнейшего увеличения государственного долга.
Международный валютный фонд также отмечает, что высокие процентные ставки по государственным заимствованиям Франции пока остаются на управляемом уровне, однако сохранение нынешней ситуации делает необходимой среднесрочную бюджетную консолидацию.

Было бы неправильно отождествлять положение Франции с долговым кризисом, который ранее пережила Греция. Франция располагает более крупной и диверсифицированной экономикой, развитыми рынками капитала и возможностью функционировать в рамках денежно-кредитной политики Европейского центрального банка. Тем не менее, эти преимущества не способны полностью нейтрализовать последствия продолжительного нарушения бюджетной дисциплины.
Сложившаяся ситуация показывает, что главная проблема французской экономики заключается не только в размере государственного долга, но и в неспособности государства обеспечить баланс между долгосрочными финансовыми обязательствами и доходами. Растущие расходы на обслуживание долга, слабый экономический рост, социальные протесты и политическая неопределённость превратились во взаимно усиливающие друг друга факторы риска.
Таким образом, Франция пока не утратила способность обслуживать свои долги, но её возможности для маневра в целях сохранения финансовой стабильности становятся всё более ограниченными. В предстоящий период главная задача выходит далеко за рамки простого управления государственным долгом: Парижу необходимо одновременно сохранить доверие международных инвесторов и уверенность общества в системе социальной защиты. Неспособность обеспечить устойчивый баланс между этими двумя целями повышает риск перерастания финансовых проблем Франции в затяжную экономическую стагнацию.


 Следите за нами в Telegram
 t.me/apanewsrus
 Следите за нами в Instagram
 Следите за нами в TikTok
 Следите за нами в Facebook
 Следите за нами в X